Inicio › Dinero
¿Cómo protejo mi dinero en la banca móvil y las billeteras virtuales?
Con cinco hábitos: usar solo aplicaciones oficiales, proteger el celular con un bloqueo fuerte, activar avisos y límites, leer el nombre del destinatario antes de confirmar y no entregar jamás el código que te llega por mensaje. El dinero que se mueve desde el celular se protege con las mismas ideas que el resto de tus cuentas, pero el daño es más rápido y más difícil de revertir. Es el capítulo del dinero dentro de proteger tus datos personales.
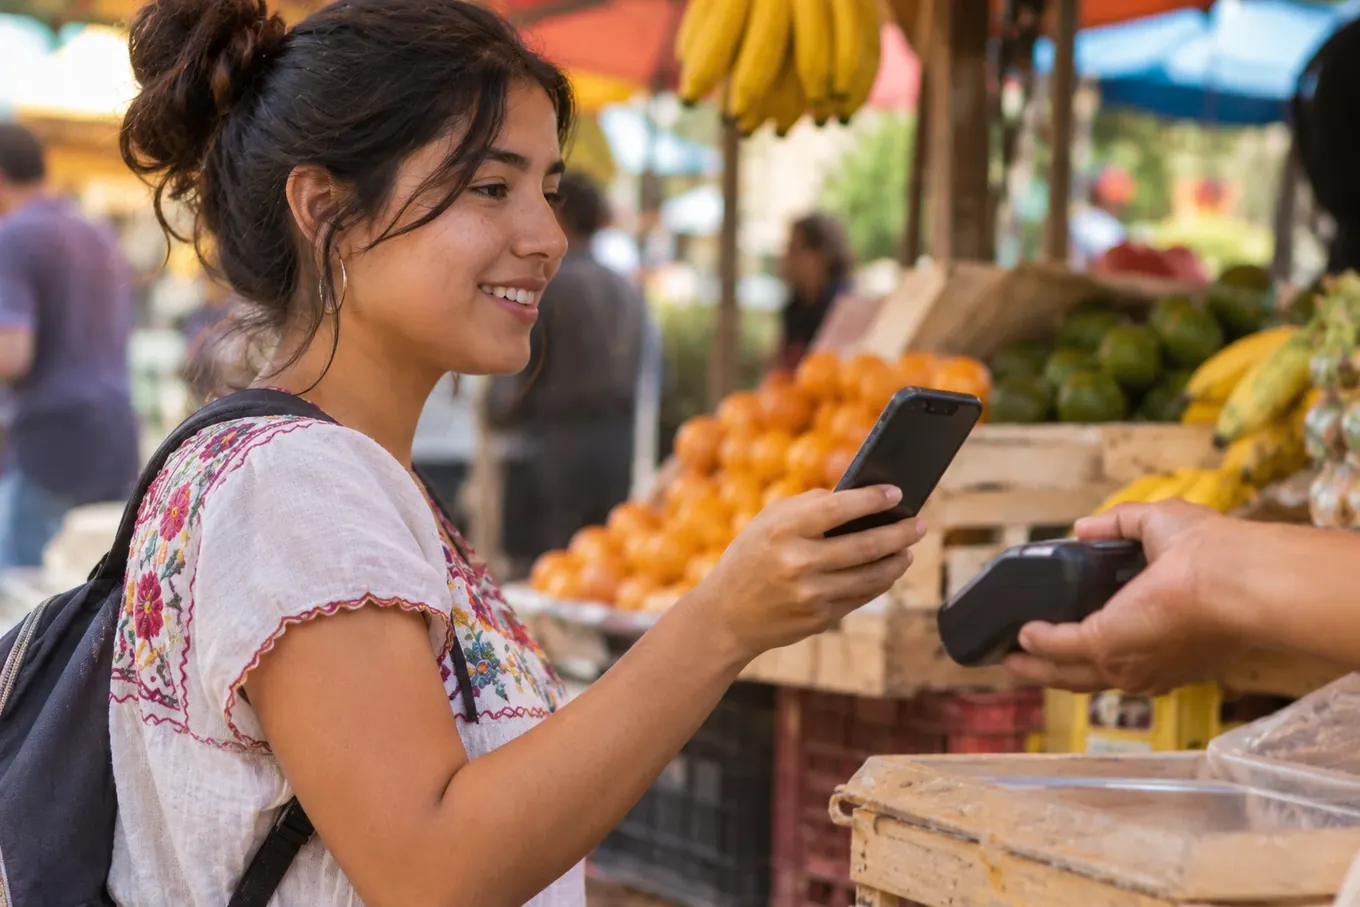
Instala solo la aplicación oficial
Descarga la aplicación de tu banco o de tu billetera desde la tienda oficial de tu teléfono y comprueba que el desarrollador sea el correcto. No lo hagas desde un enlace que llegó por mensaje, ni instales versiones «modificadas» o archivos que te envíen. Mantén la aplicación y el sistema actualizados: las actualizaciones corrigen fallos de seguridad.
Si tu celular tiene permisos de administrador alterados (root o jailbreak), muchas aplicaciones financieras dejan de funcionar o funcionan con menos protección. Para el dinero, es mejor un equipo sin modificar.
Protege el celular antes que la aplicación
La aplicación del banco es tan segura como el bloqueo de tu teléfono. Usa un PIN de seis dígitos o más, o una contraseña, además de la huella o el rostro, y procura que nadie vea cómo lo escribes en lugares públicos. Oculta el contenido de las notificaciones en la pantalla bloqueada para que no se vean códigos ni saldos. Si te roban el celular, la guía de qué hacer en la primera hora te dice cómo cortar el acceso a tu dinero.
Activa avisos y límites
- Notificaciones de cada movimiento, por la aplicación o por mensaje. Enterarte en minutos cambia el resultado de un fraude.
- Límites diarios de transferencia, ajustados a lo que realmente mueves.
- Bloqueo temporal de la tarjeta desde la aplicación, cuando no la uses para compras en línea.
- Tarjetas virtuales o de un solo uso, si tu banco las ofrece, para comprar en sitios que no conoces.
Lee el nombre antes de confirmar
Las transferencias inmediatas son prácticas, pero suelen ser difíciles o imposibles de revertir una vez enviadas. Muchas aplicaciones muestran el nombre del titular de la cuenta antes de confirmar: léelo. Si el nombre no coincide con la persona o el comercio a quien le pagas, detente.
Con los pagos por código QR, comprueba que el QR de un puesto o un local no sea una calcomanía pegada sobre el verdadero, y que el nombre que aparece al escanear coincida con el del comercio.
Qué nunca te pide el banco
Una llamada que dice venir «del banco» puede sonar convincente, incluso con tu nombre y tus últimos movimientos. Señales de que no lo es:
- te pide el código que recibiste por mensaje, tu clave o el PIN de la tarjeta;
- te pide instalar una aplicación de acceso remoto «para revisar tu cuenta»;
- te pide mover tu dinero a una «cuenta segura» mientras se resuelve el problema;
- te apura y te pide que no cuelgues ni llames al banco.
Cuelga y llama al número impreso en tu tarjeta. Si estás ante un mensaje de este tipo, la guía de estafas por WhatsApp y SMS explica el patrón completo.
Compras en línea y tarjetas
Compra en sitios que conoces o cuya reputación puedas comprobar, y escribe tú la dirección en lugar de seguir enlaces de anuncios. No guardes la tarjeta en sitios que ya no uses, y revisa tu estado de cuenta con regularidad: los fraudes pequeños se detectan ahí. Un cobro desconocido de poco monto puede ser una prueba antes de uno mayor.
En cajeros automáticos
Cubre el teclado con la mano al digitar el PIN, evita cajeros con piezas sueltas, cintas o dispositivos que sobresalgan de la ranura, y prefiere los que están dentro de una sucursal. Si el cajero retiene la tarjeta, llama de inmediato al banco para bloquearla.
Y en un Wi-Fi público
Para operaciones de dinero, usa tus datos móviles en lugar de una red abierta. La guía sobre Wi-Fi público explica por qué la red falsa es el riesgo real.
Si detectas un movimiento que no hiciste
- Llama de inmediato al número oficial del banco o de la billetera y pide el bloqueo.
- Registra el reclamo y guarda el número de caso y capturas de pantalla.
- Cambia las claves de tu banca y de tu correo, empezando por esta última.
- Presenta la denuncia en tu país si hubo pérdida de dinero.
Los plazos para reclamar un movimiento no reconocido son cortos y varían según el país y el producto: avisa el mismo día, aunque no tengas todos los datos.